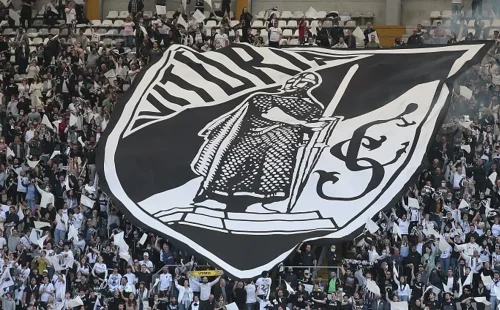
O Vitória de Guimarães concluiu a temporada 2025/26 com um saldo negativo de 1,53 milhão de euros no tocante às suas atividades sociais e operacionais diretas. O resultado contábil divulgado abrange o funcionamento diário da instituição, a manutenção de estruturas e a gestão das diversas secções desportivas que integram a vida do clube emblemático sediado na região do Minho.
Este montante deficitário refere-se exclusivamente à gestão da entidade clube. Fica explicitamente de fora desta prestação de contas o universo da Sociedade Anónima Desportiva (SAD), a estrutura jurídica independente que tutela a equipa profissional de futebol participante na I Liga portuguesa.
Balanço financeiro do Vitória indica impacto de modalidades amadoras
A separação entre os números do clube social e os da SAD é um aspecto determinante para compreender o alcance real deste resultado financeiro. Enquanto o futebol profissional movimenta receitas de transmissões televisivas, transferências de atletas e patrocínios milionários, o clube assume custos operacionais contínuos sem a mesma liquidez direta.
Entre as responsabilidades financeiras suportadas diretamente pela instituição sem fins lucrativos, destacam-se a manutenção de instalações e a formação desportiva:
- Gestão e subsídio das modalidades amadoras e de formação.
- Manutenção predial e operacional dos complexos desportivos.
- Encargos administrativos e de pessoal técnico de apoio.
- Custos operacionais do associativismo e apoio aos sócios.
Com um montante negativo de 1,53 milhão de euros na época 2025/26, o Vitória de Guimarães enfrenta um cenário recorrente no associativismo desportivo ibérico. As receitas provenientes de quotas de associados e pequenas parcerias locais nem sempre cobrem o investimento necessário para manter dezenas de equipas jovens e modalidades em atividade competitiva.
Diferença essencial entre a gestão do clube e a estrutura da SAD
Em Portugal, o modelo organizacional dos principais emblemas desportivos divide a componente social do braço altamente profissionalizado. A SAD foi criada no quadro legislativo português para gerir o futebol de alta competição com maior transparência empresarial e atratividade para investidores privados.
Por outro lado, o clube permanece sob o controlo direto dos sócios e votantes, gerindo o patrimônio imobiliário, os desportos de amadorismo e a identidade histórica da instituição. Assim, os balanços das duas entidades são apresentados de forma autônoma aos respectivos órgãos sociais e acionistas, conforme reportado nas coberturas da RTP.
Consequentemente, um saldo negativo registrado no clube social não implica obrigatoriamente um prejuízo similar na SAD e vice-versa. Contudo, a sustentabilidade global do emblema exige equilíbrio contínuo entre os dois pilares para evitar dependências financeiras nocivas ao longo das épocas.
Desafios orçamentários do associativismo no desporto de Portugal
O encerramento do exercício financeiro de 2025/26 recoloca em debate a sustentabilidade dos clubes históricos que mantêm forte pendor eclético. Garantir a formação de centenas de jovens atletas e a manutenção de modalidades de pavilhão exige um planeamento rigoroso diante da inflação e dos custos crescentes de energia e infraestrutura.
A direção do clube terá agora a responsabilidade de submeter o relatório e contas à aprovação dos associados em assembleia geral. O momento servirá para discutir eventuais medidas de contenção orçamental, estratégias para angariação de novos associados e renegociação de passivos operacionais para os próximos exercícios.
Acompanhe no Mais 1 Portugal a evolução das finanças no desporto e as principais notícias que marcam a atualidade das instituições desportivas, com análises com profundidade, rigor e compromisso com a informação de qualidade.